whos_among_us

2013. január 23., szerda

Komoly növekedés a Google-nél és az IBM-nél, ugrott az ár

Ma piaczárást követően több amerikai nagyvállalat tette közzé tavalyi utolsó negyedéves számait.

A Google (GOOG) $2,89 milliárd nettó profitot jelentett ($8.62/részvény). Ez a szám tavaly compared $2.71 milliárd volt ($8.22/részvény). EPS $10,65 (elemzői becslés $10,47 volt). Az ún. payed-click eredmény (hírdetések, fizetett linkeken keresztül szerzett jövedelem) az előző 4. negyedévhez képest 24%-ot nőttek! - utóbbi szám mindíg nagyon fontos és figyelt a befektetők által.
A jó számok miatt az árfolyam az aftermarketben 5%-ot emelkedett. A papír $702,87-on fejezte be a napot. A jelentés publikálását követően azonban $740 közelébe tudott erősödni.

Az IBM (IBM) számainak is örültek a befektetők!
A számítástechnikai titán komoly, 6%-os profit növekedésről számolt be jelentésében. Az $5,8 milliárd-os az egyszeri hatásoktól tisztított profit. EPS $5,39 (elemzői várakozás $5,25). A részvények az aftermarketben kb 3%-ot emelkedtek.

Jelentett a Texas Instruments (TXN) is. A cég 11%-os profit csökkenésről számolt be, melynek oka a termékeik iránti csökkenő kereslet. EPS 23 cent (elemzők által várt EPS 34 cent). A papír ára az afermarketben nagy volatilitás mellett némileg csökkent.

Az AMD (AMD) szintén közzétette jelentését és bár még mindíg nem nyereséges, de a vesztesége kisebb a vártnál. A chip gyártó részvényenkénti vesztesége 14 cent lett, míg az elemzői várakozás 21 cent volt. A papír 1,63%-ot erősödött az aftermarketben.

Obama elnök 2011-es látogatása a Cree Inc durham-i LED
gyárában. A kép bal oldalán Chuck Swoboda, CEO. -
Official White House Photo by Pete Souza that
reblogged from whitehouse.gov
Az energia takarékos izzókat gyártó Cree (CREE) jelentésének is örültek a befektetők! A vállalat árbevétele és profitja is meghaladta a várakozást. EPS 32c vs 25c (egy évvel korábban). Az elemzői várakozás 28c volt. A részvény az aftermarketben 14,58%-ot röpült felfelé; $33,47-ről $38,35-re ugrott.

Örülhettek a Delta Airlines (DAL) részvényesei is! A társaság árbevétele nőtt 2%-ot. EPS 28 cent lett (elemzői várakozás 27 cent volt). a részvény ára napközben 3%-ot emelkedett.

A Jhonson & Jhonson (JNJ) szintén jelentett ma piac nyitás előtt. EPS $1,17 lett, míg az elemzői várakozás ettől 2 centtel kisebb volt. A vállalat számai tavalyhoz képes jelentősen javultak. A papír ára napközben inkább délfelé tartott.

A Verzion (VZ) jelentéséről korábban már posztoltam.

2013. január 22., kedd

iPhone 5S, iPhone Math, iPhone 6

iPhone 4,8" és 4" kijelzővel- cnet.com
Mialatt a befektetők az Apple gyorsjelentésre várnak /nagyon, nagyon/, a piaci kiszivárogtatók is dolgoznak. A brightwire.com-on (előtte pedig a taivani China Times-ban, mely kereskedelmi forrásokra hivatkozik) jelent meg pár napja az a piaci pletyka, miszerint az Apple az idén három új iPhone-t is piacra készül dobni. Ebből kettőt (iPhone 5S, iPhone Math) már az év közepén, még júniusban, a harmadikat (iPhone 6) pedig a karácsonyi bevásárló szezon előtt, ősszel. Az iPhone 5S készülékről már eddig is szóltak piaci információk, azonban az iPhone Math új információ a piac részére.
Az Apple ezzel egy újabb kijelző méretet vezetne be a piacra. Az iPhone 4S és a korábbi típusok 3,5"-os kijelzővel készületek, az iPhone 5 pedig 4"-ossal. Az iPhone Math kijelzője 4,8"-es lesz a brightwire szerint. Az iPhone 5S és a Math 8Mp-es kamerával kerülhet forgalomba. 
Az iPhone 6 viszont 12 Mp-es felbontással készül majd.
A cikkben a lap arról is ír, hogy az iTV még évvége előtt piacra kerülhet. Az újság szerint a cég idén 7-8 új terméket dobhat piacra. Vélhetőleg a tablet, a zenelejátszó és a Mac szegmensben is lesznek új típusok.

Az AppleInsider-ben megjelent írás szerint az Apple vizsgálja egy olyan alkalmazás megvalósítását, mellyel a világban bárhol (a GPS adatokból) a telefon tulajdonos elérheti a helyi segélykérő telefonszámon a segélykérőt vagy segítséget adó helyi szerveket.

Jelentett a Verzion, jól teljesített É-Amerikában az Apple

Fran Shammo, CFO, Verzion
- businessinsider.com
Az Apple holnapi gyorsjelentésre vár mindenki a piacon! Az elemzői vélekedések a múlt hét végén és ehét elején nem túl bíztatóak. Inkább negatív a hangulat. Ráadásul a cég sem szivárogatott ki semmi bíztatót. 
Ma piac nyitás előtt tette közzé a nagy amerikai mobil telco, a Verzion (VZ) a jelentését, melyben 9,8 millió darab okostelefon eladásáról számolt be. Ebből 6,2 millió darab (63%) volt iPhone, a többi Android-os készülék! Ez a cég történetében a legjobb negyedév az iPhone eladások szempontjából! Az arány a tavalyi utolsó negyedévben "csak" 56% volt. Az eladott iPhone-ok fele LTE hálózattal lett aktíválva (csak az iPhone 5 LTE képes), jelentette be a cég vezérigazgató helyettese. A VZ árfolyama közel 1%-os pluszban jár.
A Verzion jelentése inkább pozitív az Apple-re nézve, de leginkább azt mutatja, hogy az észak-amerikai piacon, ahol a cég hagyományosan a legerősebb, most sem panaszkodhat majd. Az iPhone Q4-es nemzetközi értékesítési adataira azonban nem tudunk következtetni egyenlőre.

Mialatt a befektetők a holnapi Apple gyorsjelentés számaira várnak, az AAPL árfolyama a fenti pozitív VZ jelentés ellenére is lefelé csordogált ($496,63-ig), majd gyenge tempóban felfelé vette az irányt és közelít az $500-os szinthez a post írása közben.

2013. január 21., hétfő

Aranyat vennél?

A sajtó (bulvár és szak sajtó egyaránt) sokat foglalkozik az arany vásárlás kérdésével. Magam is hallom rendszeresen a fizikai arany értékesítésével foglalkozó cégeket nyilatkozni a különféle médiákban, melyekben portékájuk vásárlására ösztönöznek. Azonban egyáltalán nem biztos, hogy mindenkinek az Ő termékeik a megfelelőek! A témában a Private Capital Blogger már megjelentetett egy bejegyzést, de most ide linkelem az Alap Blog "Bankár" rovatának tavaly szeptemberi arany vásárlásról szóló posztját is. Mind két cikket ajánlom annak, aki arany vásárláson gondolkodik!

2013. január 20., vasárnap

Jegybanki unortodoxia - Zsiday Viktor

Ajánlom minden olvasómnak Zsiday Viktor jegyzetét a mostanában a sajtóban folyamatosan tárgyalt jegybank elnöki csere kapcsán fellángolt és sokak által biztosra vett unortodox jegybanki lépésekkel kapcsolatban.

Earnings on 4th week - Gyorsjelentések a 4. héten

Bár a fejlett világ a recesszió közelében teljesít majd
2013-ban, a Starbuks (SBUX) globális terjeszkedése
miatt vélhetőleg növekedni tud majd - wikimedia.org
Folytatódik a héten a jelentési szezon. Erős hét lesz! A következő nagy vállalatok jelentenek a 4. héten, melyeket a Blogger is figyel.

Earnings season continues on next week. We will have a strong week! The following companies will report from those that Blogger also follows.


Január 21, hétfő / Monday, January 21
  • American Electric Power Company (AEP)
Január 22, kedd / Tuesday, January 22
  • CA Inc (CA)
  • Cree Inc (CREE)
  • Delta Air Lines Inc (DAL)
  • Google Inc (GOOG)
  • International Business Machines Corp (IBM)
  • Johnson & Johnson (JNJ)
  • Packaging Corp of America (PKG)
  • Rock-Tenn Co (RKT)
  • Texas Instruments Inc (TXN)
  • Travelers Companies Inc (TRV)
  • Verizon Communications Inc (VZ)
Január 23, szerda / Wednesday, January 23
  • Abbott Laboratories (ABT)
  • Apple Inc (AAPL)
  • Check Point Software Technologies Ltd (CHKP)
  • McDonald's Corp (MCD)
  • Motorola Solutions Inc (MSI)
  • Netflix Inc (NFLX)
  • SanDisk Corp (SNDK)
  • SAP AG
  • Siemens AG
  • Unilever PLC
  • Western Digital Corp (WDC)
Január 24, csütörtök / Thursday, January 24
  • 3M Co (MMM)
  • 8x8 Inc (EGHT)
  • Arctic Cat Inc (ACAT)
  • AT&T Inc (T)
  • Cirrus Logic Inc (CRUS)
  • Flextronics International Ltd (FLEX)
  • Juniper Networks Inc (JNPR)
  • Lockheed Martin Corp (LMT)
  • Microsoft Corp (MSFT)
  • Starbucks Corp (SBUX)
  • Verisign Inc (VRSN)
Január 25, péntek / Friday, January 25
  • Halliburton Co (HAL)
  • Honeywell International Inc (HON)
  • Procter & Gamble Co (PG)
  • Weyerhaeuser Co (WY)

A héten jelentettek

A héten jó pár negyedéves pénzügyi gyorsjelentés látott napvilágot az amerikai piacon. Nézzük sorban az eredményeket:
  • Forest Laboratories (FRX); 
EPS est: -14 cent; EPS tény: -21 cent; az árbevétel is elmaradt: $722.7 millió lett a korábbi $1.21 milliárd helyett. Az árfolyam 5%-ot esett kedden a kereskedés elején.
  • eBay (EBAY);
EPS est: 69 cent; EPS tény: 70cent. A cég igen komoly, 70%-os emelkedést tudhat magáénak az elzőző évben. Az árbevétel $3,99 milliárd lett az előzetesen becsült $3,38 milliárd helyett.
  • Goldman Sachs (GS);                    
EPS est: 3,31 EPS tény: $5,6; 37%-ot emelkedett a részvény ára az elmúlt 12 hónapban, amiközben a bank árbevétele jelentősen nőtt.
  • JP Morgan Chase (JPM);               
EPS est: 1,20; EPS tény: $1,39; a bank nyeresége 53%-ot nőtt az elmúlt 12 ónapban.
  • US Bank Corp (USB);                    
EPS est: 74 cent; EPS tény: 72 cent.
  • The Wendy's Co (WEN)                
 EPS est: 5 cent; EPS tény: -7 cent; az árbevétel $636.3 millió lett. A piac jól fogadta az eredményt, a részvény szép emelkedésben volt a héten.
  • American Express (AXP);             
EPS est: 1,06; EPS tény: $1.09; a kártya tulajdonosok költése 8%-ot nőtt 1 évvel korábbiakhoz képest. A papír a jelentést követően közle $2-t esett, majd némileg felfelé korrigált.
 
  • Bank of America (BAC);                
EPS est: 2 cent, EPS tény: 3 cent; az árbevétel jelentősen esett az egy évvel korábbiakhoz képest. A részvény ára 60 centet esett hét végéig.
  • BlackRock Inc (BLK);                   
EPS est: $3,72; EPS tény: $3,93; a cég két fontos bejelentést is tett: egyfelől 12%-kal növeli negyedéves osztalék kifizetését, másfelől részvény visszavásárlási programot hírdetett. A paír a jó hírek hatására nagyot ugrott, $222-ról $234-ra.
  • Citi Group (C);                              
EPS est: 96 cent; EPS tény: 38 cent; a bank csoport árbevétele elmarad a várakozásoktól. A részvény árfolyama, $43 közeléből szinte azonnal $2-t esett.
  • Intel (INTC);                                  
EPS est: 45 cent; EPS tény: 48 cent; a részvény több, mint 6%-ot esett. A befektetők elsősorban a cég jövőbeni kilátásai miatt aggódnak.
  • General Electric Co (GE);             
EPS est: 43 cent; EPS tény: 44 cent; az árbevétel $39.33 milliárd lett, szemben az elemzők által várt $38,86 milliárddal. A piac jól fogadta a jelentést, a papír közel 3,5%-ot emelkedett.
  • Morgan Stanley (MS);                  
EPS est: 29 cent; EPS tény: 28 cent; a befektetési bank értékpapír forgalmazása 43%-ot nőtt egy év alatt; A piac kirobbanóan jól fogadta a jelentést: a papír 7,86%-ot ugrott a csütörtöki aftermarketben és a pénteki kereskedésben.
  • Xilinx Inc (XLNX);                         
EPS est: 41 cent; EPS tény:46 cent; A részvény a piacon 2,3%-ot emlkedett.

2013. január 15., kedd

490 USD alá kerültt ma az Apple részvény ára

Tim Cook kínai látogatása során igyekezett
időt szánni rá, hogy helyi ügyfelekkel is találkozzon -
Reuters photo which reblogged from iphonehacks.com
Jócskán $500 alá zuhant ma be az Apple árfolyama, ami egy jó pár hónapja tartó trend folytatása újabb hírek hatására. A $485,92-os záróár 3,15%-os esést jelent. 
Az egyik információ szerint a cég 50%-kal csökkentette a következő időszakra az iPhone-hoz szükséges alkatrészek megrendeléseit. A másik fontos ütést az árra a Nomura bejelentése tette, miszerint a részvény célárát $660-ról $530-ra módosítja, ami szinte megegyezik a pár nappal korábbi részvény árral. A Nomura a lépést elsősorban az iPhone 5 várttól elmaradónak becsült értékesítési adataira és az (olcsóbb iPhonera vonatkozó pletykák miatti várhatóan) apadó profitabilitással indokolta. A Nomura egyébként jellemzően pesszimista az Apple-lel kapcsolatban.
Mindeközben a Sterne Agee elemzője Shaw Wu szerint: "We believe there is great confusion with press reports of order cuts and weak demand. From our understanding, the reason is two-fold: (1) much improved yields meaning lower component builds and (2) supplier shifts. As far as we can tell, iPhone 5 demand remains robust”. A brókerház továbbra is $840-os célárat tart az AAPL-re.
A Gabelli & Co. elemzője Hendi Susanto pedig ezt írta ma hírlevelében: "We continue to see an attractive investment opportunity in Apple and recommend purchase."
Az Apple gyorsjelentését január 23.-án, piaczárást követően teszi közzé, mely valószínűleg az első negyedév egyik, ha nem a legjobban várt gyors jelentése lesz.
Blogger véleménye: érdekes, hogy egyre több kommentelő és tweet bejegyzés teszi fel a kérdést, hogy az Apple vezetése a rendelkezésére álló igen tetemes készpénz állományból miért nem áll a vételi oldalra és állítja meg az árfolyamesést? ... és ha nem áll, annak mi lehet az oka?
A véleményem továbbra sem változott a céggel kapcsolatban: az Apple papírja, pláne az $500 alatti szinteken, akciósnak tűnik. Azt azonban tudni kell, hogy a piacon a "józan értékelés" mellett igen nagy szerep jut a papírral kapcsolatos "hangulatnak", a trendnek, melyek nem feltétlenül köthetőek fundamentumokhoz. Egy eladásnak könnyen lehet oka egy előző eladás és így tovább, mindaddig, míg az ár elég olcsó nem lesz, hogy valaki egy nagy péklapáttal alányúljon és megtartsa azt, majd ha meg tudja tényleg tartani, akkor sokan észbekapnak, a kínálkozó alkalommal hagyják elcsábítani magukat és a vételi oldalra kezdenek állni. Az Apple a piacot leginkább a vártnál jobb számokkal tudná meglepni. Nagy kérdés, hogy mi kerül majd elő a cilinderből 23.-án.
Több elemző figyelmeztet rá, hogy az Apple-lel kapcsolatban jelenleg hatalmas short pozíciók épültek ki és amíg ezek el nem kezdenek komolyabban leépülni, addíg az árfolyam esésének trendje nem változik majd.

2013. január 13., vasárnap

A 100 legjobban teljesítő nagy Hedge Fund 2012-ben

A Bloomberg közzétette a 2012-ben legjobban telejesítő 100 hedge found adatait.

A legjobb teljesítményt a 37,8%-kal a 1,5 milliárd dolláros vagyont kezelő Metacapital Mortgage Opportunities érte el. Managere Deepak Narula.

A listán 14%-os hozammal 43. az az All Weather 12% nevű alap, melynek az Apple pénzeit kezelő Bridgewater Associates a management cége és melynek Ray Dalio a vezetője (Ő az említett hedge-found menedzsere is).

Credit Suisse 2013-as globális növekedési előrejelzése

crainsnewyork.com
A Credit Suisse közzétette növekedési meglátásait a 2013-as évre vonatkozóan.
Fontosabb részletek:
  • A svájci óriás bank szerint a globális növekedés idén 0,3%-ot nő majd 3,4%-ra.
  • A fejlődő országok növekedése 4,7%-ról 5,2%-ra nőhet.
  • Kína 8%-os idei növekedése vezeti majd a fejlődő piacokat idén is, de India 6,9%-os növekedése is figyelemre méltó!
  • A Credit Suisse Görögország esetében 4%, Spanyolország esetében 1,2% GDP csökkenést vár.
  • Magyarország esetében 0,5%-os növekedést prognosztizáltak.

2013. január 12., szombat

Folytatódik a jelentési szezon

A jövő héten is számos fontos negyedéves jelentés lát napvilágot. A legfontosabbakat és a blogger által figyeltek listája:

Január 15., kedd:
  • Forest Laboratories (FRX);            EPS est: -0,14
Január 16., szerda:
  • eBay (EBAY);                                EPS est: 0,69
  • Goldman Sachs (GS);                    EPS est: 3,31
  • JP Morgan Chase (JPM);               EPS est: 1,20
  • US Bank Corp (USB);                    EPS est: 0,74
  • The Wendy's Co (WEN)                 EPS est: 0,04
 Január 17., csütörtök:
  • American Express (AXP);              EPS est: 1,06
  • Bank of America (BAC);                EPS est: 0,02
  • BlackRock Inc (BLK);                   EPS est: 3,69
  • Citi Group (C);                              EPS est: 0,96
  • Intel (INTC);                                  EPS est: 0,45
Január 18., péntek:
  • General Electric Co (GE);             EPS est: 0,43
  • Morgan Stanley (MS);                  EPS est: 0,29
  • Xilinx Inc (XLNX);                         EPS est: 0,37

2013. január 11., péntek

Hatalmasat ugrott az amerikai földgáz ár

Az amerikai földgáz árának alakulása - investing.com
A mai kereskedésben az amerikai földgáz ára 4,12%-ot emelkedett, miután az időjárás hidegebbre fordult januárra az északi államokban és így folyamatosan nő ismét a gáz fogyasztása. A földgáz ára a télre készülve tavaj november 25.-ig nagy emelkedésben közel $4/MMBT-ig emelkedett, ahonnan az ár esésnek indult, miután enyhe időjárásról érkeztek hírek. Január 9.-én az árfolyam már csak $3,095/MMBT volt. A szokásos szerdai készlet adatok azonban csökkenést mutattak. Az ár innen indult óriási ütemben emelkedésnek. Az időjárás függvényében (és így a fogyasztási igényhez igazodva) a főldgáz ára továbbra is északnak tarthat

Összesített amerikai éves termés (USDA report)

Az Egyesült Államok kukorica termő területei - USDA
Az Egyesült Államok mezőgazdasági minisztériuma ma 18 órakor (CET) tette közzé december havi riportját, melyben az egész éves összesített termést tette közzé.
Ebből kiderül, hogy az USA kukorica termése valamivel rosszabb lett, mint az előzetes elemzői várakozások, de a hatalmas aszály mellett is, a minden idők nyolcadik legnagyobb termése lett a 2012-es. A szója termés viszont valamelyest nagyobb lett, mint azt előzetesen várták az elemzők.
A riport megjelenésekor a kukorica árfolyama hatalmas emelkedésbe kezdett. A 18 óra előtti 687 centes mélypontról egy órán belül 723 cent közlébe erősödött az árfolyam, ahonnan 709,25 centig korrigált (+1,52%). 
A szója ugyanakkor esésnek indult. 1371 centes szintről gyors ütemben 1353 centig esett, majd 1377 c-es szintig erősödött egy órán belül, ahonnan a volatilitás a kereskedés végéig folytatódott.
Az amerikai búza árának alakulása másolta a kukoricáét. 745 c-ről emelkedett 770 centre, majd ereszkedett vissza 757,88 centig (+1,84%).
Elemzők az amerikai gabona árak csökkenő trendjét valószínűsítik (habár a riport hatására átmeneti áremelkedést látunk), amiért elsődlegesen a nemzetközi kereslet csökkenése okolható.

2013. január 9., szerda

Várakozáson felüli árbevételt jelentett az Alcoa

Jelentett az Alcoa - wallstreetdaily.com
Az alumínium ipari óriás kezdte a gyorsjelentési szezont a hagyományoknak megfelelően. A cég ma piac zárás utána hozta nyilvánosságra negyedéves adatait, melyek jobbak lettek a piac által vártnál. Az árbevétel ($5,9 milliárd) ugyan 2,1%-kal elmarad az egy évnél korábbinál, de 4,6%-kal jobb, mint a Q3 árbevétele! Az egy részvényre jutó egyszeri megtisztított árbevétel így a várt 6 cent lett. Ugyanez a szám egy évvel korábban még 3 cent veszteséget mutatott.
A részvény árfolyama $9,10-on zárt, majd az adatok megjelenését követően $9,34-re ugrott az after marketben, ahonnan korrigált $9,19-ig az ár, ami kb 1%.os emelkedésnek felel meg.
A jó adatokat elsősorban a megemelkedett kínai és amerikai megrendeléseknek köszönheti a vállalat. Az eredményeknek elvileg jó hatásuknak kell legyen a piacokra.

2013. január 7., hétfő

Jelentési szezon újratölve!

A 2012-es év lezárultával lezárult annak utolsó gazdasági negyedéve is. A tőzsdei vállalatok hamarosan elkezdik jelenteni az utolsó negyedéves, illetve egész évre vonatkozó, pénzügyi eredményeiket. A jelentési szezon, mint mindig, most is az Alcoa (AA) számaival indul kedden, január 8.-án.
A cég tagja a DOW indexet adó - ma is exclusive-nak számító 30 vállalatos - listának. Az elemzők és befektetők, valamint a Blogger által ezen a héten leginkább figyelt két jelentő az Alcoa és a Wells Fargo.

2013. január 8., kedd
Alcoa (AA), elemzői EPS várakozás 7 cent;
A céget elemzők olcsónak tartják. Az Alcoa EPS-ének esetleges várakozásokon felüli teljesítéséből a tőzsdei szereplők várhatóan az amerikai gazdaság javuló helyzetére következtetnek majd és jó hangulatot kelthet a befektetők körében a további napokra.

2013. január 11, péntek
Wells Fargo (WFC), elemzői EPS várakozás 90 cent.

2013. január 6., vasárnap

Pácban van-e a Google?

A Google negyedéves árbevétel struktúrája 2012Q3 -
jhwebworks.com
A Google árbevétele 2012-ben nagyjából 39-40 milliárd dollár lehetett (pontos adatok január 22.-én). Ennek kb 67%-át (kb $29-30 milliárd) a kereső óriás saját weboldalai termelik meg. (Itt egyrészt egy-egy kulcsszóra történő kereséseknél bizonyos weboldalak előresorolásaiból származó bevételekre, másfelől a kereső oldalsávjain vagy a keresési oldalak tetején, az adott témához vagy kulcsszóhoz kapcsolódó fizetett reklám linkekből származó jövedelmekre kell gondolni.) Az árbevétel másik jelentős, $11-12 milliárd körüli, része az AdSense partnerek által generált, "rákattintós" reklám forgalomból jön.
Egyes elemzők ez utóbbi részt látják veszélyben a vélemények szerint jelentősebbé váló click fraud (kattintással csalás) jelenség miatt. 
Az ilyen csalás lényege, hogy valamilyen módon a PPC (pay-per-click) reklámozótól, annak nem a szándékai szerint - tehát becsapással - pénzt vegyenek el. Ez több féle módszerrel is történhet. A leggyakoribb, hogy egy program (robot) imitálja a rákattintást valamilyen potenciális felhasználó által. A csalással többféle célja is lehet az azt elkövetőknek. Gyakori, hogy egy vállalkozás a konkurens PPC büdzséjét szeretné "kiszárítani" és ezzel saját kampányának hatékonyságát fokozni. Máskor az egyes weboldalak üzemeltetői az elhelyezett AdSense reklámokra történő nagy számú kattintással kívánnak csaló módon plusz jövedelemet szerezni.
Egy $1000-os PPC reklám büdzséből akár $500 is tűnhet el "eredménytelenül" a click fraud csalóknak köszönhetően.
AdSense reklám egy tematikus weboldalon - memwg.com
A Google árbevételi modelljének egyik alapja rendülhet meg azzal, ha elharapódzik ez a fajta csalás. A reklámozók egyre nagyobb tömege dönthet a PPC csatorna kihagyása vagy szűkítése mellett ha azt érzik, hogy a reklámozásra szánt pénzük nagy része csalók kezére jut, üzleti szempontból teljesen eredménytelenül.
Természetesen a Google a saját szoftvereinek fejlesztésével igyekszik a csalásoknak minél jobban elejét venni. Valamint a bíróságok is igyekeznek haladni az elaszaporodó csalásokkal az Egyesült Államokban. Kaliforniában a click fraud-ot már büntetik.

A jelenség tehát fontos veszély lehet a jövőben a részvény árfolyamával kapcsolatban, melyet érdemes a részvényben hoszabb időre fektetni szándékozóknak szem előtt tartania. A Blogger nem lenne meglepve, ha a Google - (a szoftveres védelem fejlesztése mellett) az üzleti modell fejlesztésén, hangolásán keresztül - ne dolgozna máris azon a háttérben, hogy a jelenlegi magas (becslések szerint 10-50%-os) click fraud szint jelentősen csökkenthető legyen.

2013. január 3., csütörtök

Felrobbant piacok

Az amerikai költségvetési szakadék - legalább ideiglenes - elkerülése hatalmas robbanást okozott a tőke és pénz piacokon az elmúlt napokban. A robbanás szerű emelkedés már december 31.-én indult (ez az Egyesült Államokban tőzsdei nap), amikorra vezető amerikai politikusok nyilatkozataiból egyértelműen kiderült, hogy lesz megállapodás. Az S&P 500 index az elmúlt 3 kereskedési napon több mint 5%-ot emelkedett. A vezető részvények szinte mindegyike jelentős emelkedésen van túl.
Az felfelé kúszó trend mára lényegében megállt és a hírtelen  jött "friss pénzt" a befektetők elkezdték eladni, így a nap második felére az 1460-as szintről az S&P500 (SPX) 1453,5-ig korrigált rövid idő alatt.
Közben a legnagyobb deviza kereszt, az EUR/USD árfolyama is ereszkedésnek indult az elmúlt 3 napon. A kereszt az év végi 1,33-as szint közeléből 1,30 közelébe csúszott.
A mai nap fontos információja, mely több vezető portálon is megjelent, miszerint számos FED tisztviselő véleménye szerint a jegybank szerepét betöltő banknak a (frissen teremtett/nyomtatott pénzből történő) kötvény vásárlási programját le kellene lassítania vagy még inkább be kellene fejeznie még idén.
A piacok előtt áll a hamarosan induló jelentési szezon. Az Alcoa kezdi a sort (szokásosan) január 8.-án, azaz jövő hét kedden. Aztán a következő hetekben érkeznek sorra az elmúlt év utolsó negyedévére vonatkozó vállalati eredmények. Az eredmények függvényében az emelkedés gyorsan folytatódhat, vagy megszakadhat.

2013. január 2., szerda

Költségvetési szakadék ideiglenesen elhárítva

Az amerikai republikánusok az utolsó pillanatban elrántották a képzeletbeli kormányt az ún. fiscal cliff tárgyalásokon (egy kb. 600 milliárd dolláros megszorító csomag) és így elkerülték a még nagyobb problémát, ti. hogy az amerikai gazdaságot esetleg recesszióba lökjék a nagy megszorító csomaggal és ezért a társadalom is esetleg őket okolja. A demokraták ügyesen sakkoztak és jól tárgyaltak.
A tárgyalásokról Karácsony előtt még "megfeneklésre" utaló nyilatkozatok születtek és a piacok is igen rosszul viselték a közelgő évvégét és a megállapodások hiányát és a nem teljesen pozitív nyilatkozatokat.
A tárgyalások eredményeképp a $450 000-nál magasabb jövedelmű családok, illetve a $400 000-nál magasabb jövedelmű személyek személyi jövedelem adója az eddigi 35%-ról 39,6%-ra emelkedik. 15%-ról 20%-ra emelik a tőke jövedelmekre (tőke értéknövekedésére és osztalékra) kivetett adó mértékét azoknál az amerikai családoknál, melyek bevétele meghaladja a 450 ezer dollárt, illetve azon egyedülálló személyeknél, akik 400 000 dollár felett keresnek majd 2013-ban. A megállapodás értelmében az 5 millió dollárnál értékesebb ingatlanok adója 35%-ról 40%-ra emelkedik. 1 évre hosszabbítottak bizonyos munkanélküli juttatásokat.
Ugyanakkor a kiadás oladali csökkentésekben nem sikerült megegyeznie a feleknek.
Elemzők kevésnek tartják az eredményt. Vélhetőleg a piacokat is csak ideig - óráig nyugtathatják meg az eredmények. Majd ismét előmászik a félelem. Tartanak tőle, hogy a hitelminősítők lépni fognak és esetleg további leminősítést eszközölnek.
A Washington Post november 8 és 11 között végzett 1000 fős
mintán végzett közvéleménykutatsának az
eredménye - washingtonpost.com

2012. december 31., hétfő


Sikerekben gazdag 2013-as évet kíván minden olvasójának a
Privat Capital Blogger!

Piaci pletyka: Apple - okos óra

Az egyik technológiai portálon jelent meg a pletyka pár napja, hogy az Apple és az Intel egy okosórán dolgozik. A cikk szerint a kütyü 1,5"-es PMOLED kijelzővel kerülhet piacra és BT-tal kapcsolódhat majd más eszközökhöz. A hír nem új, az év korábbi részében is megjelentek már erről szóló információk.

Reblog: Doransky 2013-as jóslatai

Dóbó Mátyás (alias Doransky) ismert blogger és fejlesztő saját blogján teszi közzé 2013-ra vonatkozó, elsősorban a consumer technológiai trendekre vonatkozó megérzéseit, előrejelzéseit.
Jó szívvel ajánlom minden olvasóm figyelmébe!
Tömören:
- tovább hódítanak a táblagépek
- jönnek az okos órák
- az okos szemüvegekre azonban még várni kell
- idehaza azok az alkalmazások nyernek, akik kitalálják, miért hajlandók fizetni a kuncsaftok
- ugranak a média cégek mobil hírdetési bevételei
- TV, film, könyv, zene legális, elérhető árú digitális fogyasztásra kellene megoldás
- YouTube szerepe tovább erősödik.
- Üzleti kampányok elengedhetetlen része lesz mind a Facebook, mind a mobil app.

2012. december 29., szombat

Mibe fektessünk 2013-ban - portfolio.hu

A Portfolio.hu 10 pontban tette közzé (kockázatosabb kategóriában) befektetési javaslatait 2013-ra.
  • Legnagyobb kaptializációjú amerikai részvények
  • Magas minőségű (jó gazdasági szerkezetű, globális jelenléttel rendelkező papírok) részvények
  • Nagy osztalék növekedésű részvények az S&P500 papírokból
  • (Alulértékelt) europai részvények
  • Kína növekvő belső fogyasztásához kötődő papírok
  • Arany!
  • Élénkülő amerikai ingatlan piac
  • Ciklikus javakat előállító vállalatok, főleg az ipar vállalatok papírjai
  • Technológiai papírok
  • Dog of the DOW papírok
Blogger kiegészítései: a Portfolio cikke tulajdonképp túl általános. Minden egyes ponthoz érdemes lett volna konkrét papírokat is javasolni, bár némi rutinnal és egy tanácsadó segítségével ezek is beazonosíthatóak. A fenti típusok mellett érdemes lehet keresni egy-egy piaci rést vagy piaci trendet meglovagoló kisebb cég papírját is, illetve olyanokat, melyek képesek nagy ütemben terjeszkedni és intenzíven növelni árbevételüket. A Bloggernek még számos ötlete van a várhatóan növekvő szektorok tekintetében.
Azért érdemes megjegyezni, hogy a fenti részvény befektetésekben a Fiscal Cliff probléma eredményes lezására után érdemes csak gondolkodni. Ha a felek nem tudnak megállapodni, életbelépnek a megszorító lépések, az Egyesült Államok gazdasága recesszióba fordulhat, aminek hatására vagy már az ettől való félelem okán, további részvény ár esésre lehet számítani.

2012. december 26., szerda

Xbox 720

Az új WiFi-s Kinect Glasses a 3D játék élményeket
hozhatja el a nappalinkba - venturebeat.com
Új szereplők feltűnése várható a játék konzol piacon. Az Electronic Arts (EA) elnöke, Frank Gibeau már idén augusztusban úgy nyilatkozott, hogy mind a Sony, mind a Microsoft részéről várja egy éven belül a PlayStation 4 és az Xbox 720 megjelenését. November végén a Bloombergnek név nélkül nyilatkozó benfentes most megerősítette a hírt, a Microsoft valóban készül az új Xbox platformmal, aminek júniusban legvalószínűbb a piaci bemutatása. Nagyon valószínű, hogy ezzel együtt várható egy új Kinect is, melynek fejlesztésére vonatkozóan számos pletyka és kiszivárogtatás jelent meg a sajtóban.
Számos cikk jelent meg pl. az új Kinect szemüvegről, mely vélhetőleg a 3D-s játékélményt teszi majd lehetővé 2014-től első körben. Egy kiszivárgott roadmap szerint a szemüveg tovább fejlesztett, 4G-s kommunikációs lehetőséggel ellátott változata 2015-től akár a játékon túl, egyéb hétköznapi alkalmazásokhoz is felhasználható lesz.
Bár az új konzolról szinte semmi konkrétumot nem tudni, az nagyon valószínű, hogy Win8-as operációs rendszert futtat majd. Más kiszivárogtatott információk szerint az új eszköz belső kódneve Kryptos, és az eszközt pedig egy Oban nevű, az IBM által fejlesztett és az AMD által gyártott SoC (System-on-a-Chip) chip hajtja majd. Szóltak hírek ennek a fejlesztésnek a problémáiról is. Szintén benfentes infó, hogy az Xbox 720 amerikai ára $299 lesz a 2013-as megjelenéskor.
A Microsoft a sajtó kérdéseire nem ad választ, a pletykákat pedig általában nem erősíti meg és nem kommentálja. Hivatalosan tehát a cég hallgat az új termékekkel kapcsolatban. Egyenlőre.
Új konzolt készít elő a Sony is, melyet Playstation 4 néven emlegetnek. Az információk itt is egy AMD chip-et mondanak a belsejében. A gép piaci megjelenésének idejéről azonban nagyon megoszlanak a vélemények: a legkorábban 2013 második felében, vagy akár 2014 első félévében kerülhet piacra a PS4.
A Nintendó még novemberben kijött a Wii U-val, mely így már az idei évvégén sláger termék lehetett, elsősorban a japán piacon.
Az Xbox 720 piaci elemzői fogadtatása és az ezzel kapcsolatos első felmérések eredményei is jók. A régi Xbox 360 felhasználók egy jó része is lecserélné a megjelenéskor a 2005-ös architektúrát egy modernre és úgy néz ki, hogy a PC piac visszaszorulásával a Gamer-ek is mind nagyobb számban költöznének át egy másik platformra. Elemzők így a keresleti oldalt jónak látják a konzol piacon és a 2013Q3-tól jelentős árbevétel növekedést jósolnak a cégnek, ami jó hatással lehet az árfolyamra.
Egy másik felmérés szerint az amerikai fogyasztók preferálnák a hazainak számító XBOX-ot a két japán konkurenssel szemben.
A felmérések azt is mutatják, hogy a gamer közösséget igazán sem a Google, sem az Apple nem tudja "bevonzani". A Microsoft környékéről származó további meg nem erősített információ szerint a cég ezt a piaci részt meglovagolva készíti elő egy Xbox Surface néven emlegetett, 7 inch-es kijelzőjű, kimondottan játék céljára kifejlesztett tablet piacra dobását.
Összeségében az Xbox piaci sikere bizonyosan komoly löketet adhat északi irányba az MSFT részvény árának. Ha érezzük a "story szagot", érdemes lehet új beszállóként megjelenni a MSFT vevők között. Ha van ilyen papírunk, akkor pedig érdemes lehet kivárni és (ki)tartani.

A kiszivárgott Microsoft roadmap szerint a cég a Kinect szemüveget 2015-re már 4G kommunikációval ellátott és hétköznapi felhasználásokhoz is értékesítené - venturebeat.com

Lebegő autó és személyi repülő

A két videón látható közlekedési eszközök egyenlőre csak elképzelések. Az első a Volkswagen egyik kínai marketing projektjének (People's Car Project) terméke, a másik a NASA 2010-es projektjéhez kapcsolódó személyi elektromos repülő (Puffin project).


2012. december 25., kedd

Trendek 2013-ra

Az óév végéhez közeledve egyre több elemzés, értékelés jelenik meg a 2012-es évre. Mások a jövő év várható trendjeit fürkészik és ezekből készítenek összeállításokat. A befektetői, elemzői szemmel mindegyik fontos: az egyik lenyomata a közeli múltnak, a másik kapcsolat a közeli vagy távolabbi jövővel. Befektetőként mindíg keressük a régóta stabil és letisztult válalkozások papírjait (kérdezzék csak meg Warren Buffett-et) épp úgy, mint a feltörekvő, trendekre épülő egyedi vállalkozásokat, melyek spekulatív részeit képezhetik egy-egy portfoliónak. Tehát a múlt értelmezése és a jövő fürkészése hozzátartozik a társadalmi, piaci, gazdasági, vállakozói és fogyasztói trendek megismeréséhez is, mely közvetve a vagy közvetlenül vezethet piaci pozícióink változtatásához.

Néhány trend a jövő évből:
  • Mobilitás: a mobilitás, mint kulcs trend továbbra is folytatódik. Egyre több szolgáltatást akarunk igénybevenni a mobil módon (okostelefon, tablet, e-reader, stb.). Az ehhez szükséges "okos" eszközök köre a fejlett világban túllép azon a kritikus ponton, amikor már inkább hátrány lesz ilyen eszközökkel nem rendelkezni.
  • Tablet: a tablet maga a trend. A tablet eladások világszerte és itthon is hatalmasak. Az Androidos és iOS platformok után megérkezett a Win8 is.
  • Mobil alkalmazások robbanása: az okos eszközök térhódításával szinte mindenre van/lesz App. A világ nagy consumer brand-jei legkésőbb már idén kiadták a saját Appjeiket, de a közepes és kisebb vállalkozások számára a 2013-as év lesz a sorsfordító.
  • Cloud Computing: szintén nem új trend; A nagy cégek vagy már részben túl vannak az első cloud projektjeiken vagy épp benne vannak azok végrehajtásában. Jó pár cég azonban még csak tervez ilyet. 2013 az ilyen törekvések folytatódásáról is szól majd. A Google, az Amazon, a SalesForce.com és az Apple ismert felhő szolgáltatásai mellett, egyre nagyobb szeletet hasít ki magának majd a DropBox, Evernote, a BaseCamp, ZohoDocs, MailChimp, és hasonló szoftverek.
  • Mobilfizetés: a bankoktól a vezető bankkártya kibocsátókon át, a készülék gyártókig és a kiskereskedelmi lácokig, lényegében mindenkinek a fejlesztési listáján fennt van 2013-ra ebben a témában valamilyen projekt. A mobil fizetés elterjedéséhez tartozik olyan alaklamazások piacrakerülése és elterjedése, mint az Apple Passbook-ja, a Google Wallet, a FidMe. Az RFID technológia mobile készülékekbe és különféle plasztik kártyákba történő beépítése, illetve az ezek fogadására alkalmas olvasók elterjedése szintén várható jövőre.
  • Közösségi média: a közösségi médiák előretörése folytatódik. Egy felmérés szerint az amerikaiak ma már több időt töltenek a közösségi oldalakon, mint a hírportálokon. A vállalatok számára mind fontosabb, hogy relevánsan jelen legyenek a közösségi tereken.
  • Mobile Marketing: a vállalkozásokat egyre nagyobb mértékben és arányban érik el ügyfeleik mobil eszközökön és megoldásokon kereszül. A fogyasztók számára a mobilitás és az ilyen módon történő kontaktus a cégekkel egyre természetesebb. Az élet egyre nagyobb területére kerülnek be a mobil megoldások. Az ügyfelek egyre nagyobb részének életébe vonulnak be mind nagyobb mértékben az okos és mobil eszközök. Ehhez a kihíváshoz kell mind jobban alkalmazkodnia a cégeknek 2013-ban. Ismerik a régi szlogent: "Aki lemarad, az kimarad!"
  • Az előbbi trendhez kapcsolódik a következő. "Tartalom marketing"/Content Marketing. Azok a cégek, akik jelen akarnak lenni ügyfeleik egyre fontosabb digitális életében az eddgi tartalmak és médiák helyett új területeken kell helytállniuk, aminek fontos eleme a tartalom: fotó megosztás, filmek, grafikák, hírlevelek, mobile app-ek, e-book kiadványok, social media tartalmak, webináriumok, blogok, chat szobák.
  • Fotó megosztás: az Instagram vagy a PinTrest sikere folytatódni fog. A content sharing területén számtalan új alkalmazás kerül elő. A régiek, mint a YouTube, újratervezése pedig folyamatban van.
  • Crowd-sourcing: a cégek egyre másra hozzák létre azokat a szociális tereket, melyeken  ügyfeleivel találkozhat, ötleteket cserélhetnek. Jó példa erre a mystarbucksidea.force.com. De a az eYeka népszerűsége is várhatóan folytatódik majd 2013-ban.
  • Internetes utazás közvetítő cégek visszaszorulása: a szállodák, légitársaságok, bérautó cégek egyre inkább szenvednek az Expedia és a Priceline és ezek internetes leányvállalatainak dömping áraitól. A szolgáltatásokat végsősoron nyújtó vállalkozások saját értékesítési csatornáikból szívják el az ügyfeleket az internetes gigászok és kényszerülnek sokszor olcsóbban adni azokat.
  • Showrooming: folytatódik az idehaza is egyre gyakoribb jelenség, főleg a műszaki, könyv és bizonyos tartós fogyasztási cikkek tekintetében: nézd meg egy boltban és vedd meg a neten!
  • Multi-screening: a nappaliban egyszerre megy a TV és egy laptop vagy tablet, okostelefon. Utóbbin akár a műsorhoz kapcsolódó tartalom. Egy felmérés szerint az Egyesült Államokban a tévénézők 77% esetében az illetőnél van már egy második eszköz is.
  • Make It Yourself: a főző iskolák és a csináld magad mozgalmak fénykorát éljük. A trend vélhetőleg marad majd. Az ehhez kapcsolódó vállalkozások, alkalmazások iránt 2013-ban is kereslet lesz.
Az Egyesült Államokban idén az okostelefonok száma először haladta meg a
hagyományos mobilokét - heidicohen.com, BI Inteligence

2012. december 22., szombat

Tesla

A Blogger által követett részvény a Tesláé (TSLA). A részvény november elejei $28 körüli árfolyamról december közepére $35 közelésbe emelkedett és a hetet is $34-on zárta. A JPMorgan semleges minősítést és $37-os célárat adott ki a héten a papírra. A céggel kapcsolatos pletyka, hogy cashflow pozitívnak riportolta magát és elemzők tudni vélik a csökenő eladási szintet is, de pontos számok a cég soron következő negyedéves jelentéséből, februárban lesznek majd.
Bár minden bizonnyal az elektromos autók még komoly jövő előtt állnak (ezt mutatja az is, hogy minden nagy autógyártó elkezdett vagy hamarosan elkezd gyártani elektromos autókat), de jelenleg sok feltétel nem adott még ehhez az autózási formához (töltő állomások, szervíz bázisok, hatósági szabályok, szabályozási környezet)
Jonathan Wagner egy minap megjelent publikációjában fejti ki, miért gondolja, hogy a TSLA esetében nem számít gyors növekedésre. 

Tesla Model S Münchenből - tesla.com

A Model S (Sedan) legolcsóbb 45 KWh-ás változata is (mely csak kb 200 km megtételére alkalmas egy feltöltéssel) 49 900 USD, a 60 KWh-ás változat 59 900 USD (ez már 335 km-t tud egy teljes töltéssel), a 85 KWh-ás 69 900 USD (426 km egy teljes töltés) és végül a Model S Performance, mely a 85 KWhás változat, mely egy extrákkal jól felszerelt verziója és amely 4,4mp alatt gyorsul 100km/h-ra. 84 900 USD. A cég januártól $2500-os általános áremelést jelentett be erre a típusra. A kabrió Roadster gyártását, melyből összesen csak 1650 db-ot adtak el, s mely ezáltal a gyűjtők egyik kedvence lehet majd, a cég tavaj állította le, hogy jobban tudjon fókuszálni a Model S-re.

Decemberi hír, hogy a Tesla a hollandiai Tillbourgban nyitja meg európai disztribúciós és alkaltrész központját, melyben összesen kb 50 ember foglalkoztatását tervezik a következő pár évben.

A Blogger véleménye: az elektromos autók elsősorban a kis távolságú nagyvárosi autós közlekedést forradamalsíthatják a következő években. A világ nagyvárosai egyre másra tiltják ki (vagy kötik súlyos díjhoz a behajtást) a "hagyományos" motorú autókat területük egy részéről, főleg a belvárosokból, sétáló övezetekből. Ugyanakkor többnyire nyitottak az elektromos és hybrid autók fogadására. A kőolaj és földgáz árak jósolt tartósan alacsonyabb szinten maradása esetén, az elektromos autók iránti kereslet sem valószínű, hogy ugrás szerűen nőne meg. A Tesla számára komoly veszély lehet a többi gyártó által megjelentetett típusok, melyek árukban vélhetőleg a Tesla árai alatt lehetnek majd, de megmaradhat a műfaj paganinijének, prémium kategóriás márkájának, amire éves néhány tízíezer legfeljebb egy - két százezer darabos kereslet lehet minden évben az ár és egyéb kondíciók függvényében. A cég 2014-ben jelentetti meg a Model X nevű szabadidő autó típusát (SUV), mely további előre lépés lehet a típus portfolió kiszélesítésére és az eladások növelésére, mely összességében emelheti a részvény árát. A Blogger a TSLA-t részvény portfoliok spekulatív kockázati szeletébe javasolja kisebb részben és legalább 3-4 éves időtávra.

2012. december 18., kedd

Hova az ész fel nem ér ...

Érdekes őrület folyik egy ideje a NASDAQ-on az AAPL részvényekkel. Ahogy arról a Privat Capital Blog és mások is beszámoltak már a világ legértékesebb és így a tőzsdén is az egyik legjobban figyelt cége az Apple, mellyel kapcsolatban a befektetői szentiment érthetetlenül és józan ész számára felfoghatatlanul alacsony szintre sűlyedt. A nap első felében a papír ismét felülről "nyaldossa" az $500-os lélektani szintet. A papír a napot végül emelkedésben, $520,53-on fejezte be.
A cég dolgai fundamentálisan kezdenek egyenesbe jönni, mégis sorra jönnek a leminősítések, melyek a céggel kapcsolatos pesszimista hangulatot és a papír eső trendjét fenntartják.
(Mivel a Blogger kedveli a piaci összeesküvés elméleteket és jól tudja, hogy igen vastag short pozíciók épültek ki az elmúlt hetekben, elsősorban az intézményi befektetők részéről, megfordult a fejében, hogy a leminősítések és célár csökkentések mögött vajon nem a short pozíciók zárása előtti profit maximalizálás húzódik-e és vajon nem a piaci szentimentet szeretnék ezek a nagy piaci szereplők alacsonyan tartani és további profitot kaszálni a papír árfolyam esésén?)
Elindult az iPhone 5 kínai értékesítése pénteken;
az első 3 nap 2 millió darabot értékesítettek -  dailyfinance.com
Nézzük az elmúlt napok eseményeit sorban:
  • Péntek, December 7: Az iPad Mini értékesítése elindult Kínában, azonban különösebben kitörő eredmények nélkül. Megfigyelők szerint az Apple foglalási rendszere is problémákat okozott. Az utcáról foglalás nélkül betérők nem tudtak Minit vásárolni.
  • Vasárnap, December 9: Az Apple és a Google konzorciumot alakított a csődbe ment, de értékes technológiai licenszekkel rendelkező KODAK, ilyen licenszeinek megvsárlására. Elemzők jó jelnek tartják, hogy a két gigász nem egymás ellen dolgozik, így az árak is alacsonyabbak lehetnek a liciten.
  • Hétfő, December 10: A new york-i székhelyű Jefferies befektetési nagy bank elemzője Peter Misek csökkentette az AAPL célárát $900-ról $800-ra a várhatóan csökkenő profitabilitás miatt. Ugyan Ő jelezte ügyfelei felé, hogy az Apple várhatóan már 2013 júniusában piacra dobja az iPhone 5S készüléket, méghozzá az eddig megszokott fekete és fehér színeken túl még 3 színben.
  • Hétfő, December 10: A Topeka Investment-től Brian White az Apple Monitor nevű publikációjában jelezte, hogy a cég taiwani beszállítóinak forgalma hó/hó alapon 15%-os növekedést mutat. Az Apple Monitor bika szagot jelez és emelte a célárát $1111-ra.
  • Kedd, December 11: Egy, a Morgan Stanley által készített, felmérés szerint az iTV iránti kezdeti érdeklődés a duplája az iPad és az iPhone irány mutatott kezdeti érdeklődésnek!
  • Szerda, December 12: A Sterne Agee (bróker cég) egyik elemzője 47,5 millió darabra emelte 47,3 millióról a negyedévben eladott iPhone 5-ök darabszámát és csökkentette az iPad eladásokra vonatkozó becslését 23,5 millió darabra (25 millióról), továbbá $13,70-en hagyta az EPS várakozását a negyedévre. A JPMorgan ugyanakkor emelte az AT&T iPhone aktíválási rátáját.
  • Szerda, December 12: A holland TomTom cég árfolyama 6% fölé emelkedett, mert elterjedt a pletyka, az Apple megvásárolja a céget, hogy kijavítsa az általa fejlesztett és sok hibával piacra került térkép szoftvert, a céget pedig közelebb tudja magához.
  • Csütörtök, December 13: az új Google térkép alkalmazás megjelent az App Store-ban. Az iPad verzió is hamarosan érkezik.
  • Csütörtök, December 13: Az informatikai kiskereskedői lánc, Tech Data bejelentette, hogy mára összes forgalmának 12% származik az Apple termékekből. Ez elemzők szerint szintén mutatja, a cég kereskedelmi forgalmának feltámadását.
  • Csütörtök, December 13: Az ausztrál Macquarie befektetési ház elemzője Daniel Chang vételről  semlegesre minősítette a taiwani Foxconn-t. Továbbá az Apple iPhone eladásait az aktuális negyedévre visszavette 44 millió darabra 48 millióról és a következő negyedéves előrejelzését 26 millió darabra módosította a korábbi 28 millióról.
  • Csütörtök, December 13: Az amerikai Oracle Investmentnél dolgozó Laurence Balter szerint az Apple terkintetében jó lesz "visszaülni a vonatra", mert a papír szerinte emelkedő trendbe kapcsolhat hamarosan és a célárát $670-ra emelte.
  • Péntek, December 14: az iPhone 5 kínai értékesítése ezen a pénteken indult. Az UBS a gyenge kínai iPhone 5 érdeklődésre hivatkozva $700-ra vitte le a papír célárát $780-ról.
  • Péntek, December 14: Peter Misek (Jefferies) szerint az Apple az iPhone 5 esetében a jelenlegi 15 millió darab/hó  gyártási darabszámot fel tudja futtatni 20 millió darabra januárban.
  • Monday, December 17: A kínai értékesítés első 3 napján 2 millió darab iPhone 5 fogyott, amit elemzők bíztató első hétvégés eredménynek ítélnek.
  • Monday, December 17: A Citi semlegesre minősítette vételi ajánlását az AAPL-re vonatkozóan.
 A fentiek zanzája a Blogger tálalásában: Az utóbbi napok eseményei nem igazolják vissza a jelenlegi alacsony árak (fundamentális) okát. A papír árának $500 alá történő esését pedig végképp nem indokolja semmi. Persze a piaci szereplőket az esetek egy jó részében nem érdeklik a fundamentumok, hisz a tőzsde gyakorta az érzelmekről szól.

2012. december 16., vasárnap

FED játszmák

Bernanke satótájékoztatót tart a FOMC ülést követően -
mcall.com, Andrew Harrer fotója, Bloomberg
Az Egyesült Államok jegybankjának szerepét betöltő FED Nyiltpiaci Bizottsága (FOMC) a héten tartotta idei utolsó ülését és fontos döntéseket hozott. A Bizottság döntéseit Ben Bernanke jegybankelnök kommentálta az ülést követő sajtótájékoztatóján:
  • A FED lényegében megtartja a dollárra vonatkozó kirívóan alacsony kamatszintet (lényegében 0,25% - 0%-os kamatot), amíg a munkanélküliségi ráta el nem éri a 6,5%-os szintet (jelenleg 7,7%-on van) vagy az infláció nem nő 2,5%-os szint fölé (1,76%-.on volt novemberben).
  • A FOMC döntött a tavaj indított "Operation Twist" programot januártól felváltó kötvény vásárlási programról. (Utóbbit a szaksajtó QE4-ként emlegeti - utalva a korábbi mennyiségi lazítás /quantitative easing/ programokra.) Míg az Operation Twist keretében hosszú lejáratú állampapírokat cseréltek ki rövid lejáratúakkal, az új programban friss pénzből vásárolnak havonta 45 milliárd dollár értékben hosszú lejáratú treasury kötvényeket.
  • A FED folytatja az idén ősszel indított és QE3 néven közismerté vált programját, melynek során havi 40 milliárd dollár értékben vásárol fel MBS (Mortage-Backed Securities) kötvényeket.
  • Bernanke sürgette továbbá a fiscal cliff tárgyalásokon történő megegyezést, mivel ennek hiánya - véleménye szerint - beláthatatlan következményeket okozhatna az amerikai gazdaságban, melyeket előre nehéz megjósolni. A FED elnöke a sajtó tájékoztatóján kifejtette, hogy nem tart a növekvő inflációtól.
A FED döntései nem okoztak heves piaci reakciót. Befektetői körökben számítottak rá, hogy az idén évvégén megszűnő Operation Twist helyébe valamilyen módon a FED új programot hírdet majd. Az elemzők pozitív elemként említik, hogy a FED egyértelműsítette, számszerűsítette a monetáris lazítás határait. Az elemzők egy része az infláció szempontjából problémásnak tartja, hogy a FED a QE4-ben nem "infláció steril" megoldást alkalmaz (szemben az operatin twist-tel, ahol a banknak nem volt szüksége új pénzből történő vásárlásra, csupán saját könyvelésében kellett átcsoportosítást végrehajtania).
Blogger: a FED politikája nem csak az amerikai gazdaságra van nagy hatással, de a világgazdaságra is. A most bejelentett intézkedések azt vetítik előre, hogy közép távon a nagy mennyiségű amerikai forró pénz kibocsátás folytatódik. Ez a pénz keresi majd a helyét. A fiscal cliff probléma - várható - megoldódásával és az európai gazdasági problémák enyhülésével a kockázati éhség ismét növekedhet a piacokon és újra előtérbe kerülhetnek a részvény piacok 2013-ban. Megmarad továbbá a magas kamatot kínáló devizák iránti kereslet is (pl. Forint, török Líra). Elemzők alapvetően dollár long pozíciókra készülnek: az amerikai gazdaság talpraállása esetén a dollár iránti kereslet nőhet, de az amerikai gazdaság további gyengéledése a világgazdaságra lehet negatív hatással, ami ismét csak dollár keresletet növelheti.

2012. december 7., péntek

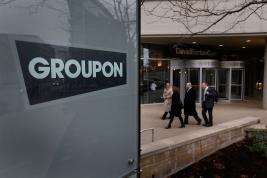
23%-ot emelkedett a Groupon

Goupon (GRPN) központ, Chicago, Ill -
publicradio.com
A mai amerikai kereskedésben gigászi emelkedésbe kezdett a már lényegében "leírt" kupon óriás. A $3,82-ral nyitó papír a nap vége felé egészen $4,78-ig erősödött, majd $4,69-en, 23%-os emelkedéssel fejezte be a kereskedési napot a részvény. A papír arra arra a piaci pletykára ugrott meg, hogy a Google megvenné a céget. A lehetséges ár 6 milliárd dollár.
A kereső gigász papírjának árfolyama ma 1%-ot esett.
Egyik cég sem kommentált a piaci értesülést.

Részvény piacok

Az amerikai részvény piacok nem kimondottan jól teljesítőek az utóbbi időben. Az S&P500, a DOW30, és a NASDAQ100 is szeptember óta folyamatosan ereszkedett november közepéig, majd egy pár napos emelkedő után a növekedés megtorpant. Az S&P500 és a DOW összesen 8,5%-ot, a NASDAQ100 12,1%-ot ereszkedett szeptember eleje és november közepe között. A legrosszabbul tehát a technológiai papírokat tömörítő index teljesített. Utóbbi nagyobb mértékű gyengélkedésének egyik fő oka az AAPL, mely a jelzett időszakban összesen 28%-ot esett!
A Blogger több cikkében is foglalkozott már az okokkal, de érdemes röviden újra összefoglalni az okokat:
  • Az év korábbi időszakában a részévény indexek komoly emelkedésen estek túl, ami után szinte törvényszerű egy korrekció vagy egy korrekciós időszak.
  • Az amerikai gazdaság makro adatai az év közepétől egyre többször maradtak el a várttól, ami a befektetőknek egyre inkább a hazai gazdaság gyengélkedését sugallotta. A befektetők megrettentek egy esetlegesen recesszióba csúszó gazdaságtól.
  • A félelmek tompítására a FED pénzt kezdett pumpálni a gazdaságba, méghozzá igen nagy mennyiségben: havi több mint 80 milliárd dollárnyi pénzt önt a piacra. (Erre két programja is van az intézménynek: az időben korábban indított ún. operational twist és a szeptemberben bejelentett quantitative easing 3. üteme.) A nagymennyiségű pénz elvben felfelé hajthatná az árfolyamokat a részvény és nyersanyag piacokon, ahogy azt a korábbi ütemeknél láthattuk, azonban a befektetők egyre inkább a kockázat mentes instrumok felé fordultak még az elszenvedett nettó pénzügyi veszteségek mellett is. (Az amerikai kamat lényegében 0%, állampapírokban tartott tőke így veszteséges.)
  • Az S&P - a hatalmasra duzzadt államadósság miatt - még tavaly elvette az amerikai gazdaságtól az AAA legjobb adósság osztály és AA+-ba tette, azonban az év végéhez közeledve a cég felülvizsgálja tavalyi döntését, maradhat-e a minősítés vagy további leminősítés következhet. A cég burkoltan az adósság hegy növekedésének megállítását szabta feltételül a kormányzat részére ha a leminősítést szeretné elkerülni. Egy további leminősítés újabb ütés lehet az amerikai piacokra.
  • A befektetők nagyobbik része nem bízik az újra választott Obama kormányzatban, melyet "puhának" tart az eladósodás megállítására. Sokan gondolják úgy, hogy Obama és a Demokraták elsősorban a nagyvállalatokra kivetett további adókból, illetve megemelt adókulcsokból szeretnék finanszírozni programjukat (pl egészségügyi reform). Ez pedig vélhetőleg még jobban gyengíti majd a nagy tőzsdei cégek profitabilitását. A "bottom line" csökkentése pedig szinte mindig az árfolyam esését jelenti.
  • A fentiekkel részben összefüggésben és a debt ceiling közeledtével a pesszimista hangulat a részvénypiacon jelenvan.
A karikatúra jól mutatja a fiskális
szakadék megoldásáról tárgyalók dilemma helyzetét -
rebloged from capoliticalreview.com
A Blogger inkább optimista a 2013-as amerikai gazdasággal kapcsolatban. A politikusoknak (kormányon és ellenzékben) vitális érdeke a patt helyzetre megoldást találjanak. A megoldatlan helyzetben automatikusn életbelépő szabályok, akár recesszióba is lökhetik az országot, ami beláthatatlan világgazdasági következményekkel járhat. Ezért a legvalószínűbb, hogy valamilyen egyezségre jut majd a két nagy párt és megpróbálják az utolsó pillanatban a kormány elrántásával elkerüli a betonfalnak ütközést. Addig azonban, vélhetőleg az utolsó pillanatokig, ádáz harc lesz, hogy az alkudozás során ki-ki a lehető legjobb eredményeket érje el.
Ha és amikor lesz megállapodás, az újra kerékvágásba teheti a befektetői kozkázatvállalást
 és ezzel a részvények iránti keresletet.
Az Apple árfolyamának jelentős esése - egészen az $500-os szint közelébe - jól mutatja, hogy - bár a cégnek kétség kívül vannak operatív problémái - fiskális mutatóit tekintve, a jelenlegi szinteken meglehetősen alulértékelt. Az árat - a cég pénzügyi teljesítményéhez kapcsolódó kérdőjelek mellett - egyértelműen a fiskális szakadék tárgyalások kudarcától, az ez esetben életbelépő jelentős osztalék adó terheléstől, a recessziótól való félelem piaci hangulata tartja ezen az alacsony szinten.

2012. december 5., szerda

6,5%-os zuhanás ma az AAPL-nél

Margin account működése #2/1 - firstrade.com

Az Apple részvényeinek árfolyama ma nagy ütemben esésnek indult. A céggel kapcsolatban nem merült fel semmlyen nagatív adat vagy teljesítmény. A vállalat fundamentumai továbbra is erősek. Az okot az amerikai piacon népszerű ún. margin accountok környékén találjuk meg ezúttal. Ennek lényege, hogy a brókercégeknél ilyen számlával rendelkezők értékpapír (pl. részvény) vásárlásaihoz a brókerház kölcsönt ad. A vásárlás fedezetéhez a készpénzt tehát részben a számla tulajdonos, részben a bróker adja. Amíg az árfolyam emelkedik, nincs probléma, hiszen mind két fél által befektetett tőke nő. Az ilyen pakk értékesítésénél a bróker levonja a kölcsön összegét és a kamatot (meg még némi ügyleti díjat), melyet az árfolyam növekedése fedez. Ha azonban a részvény árfolyama csökken, elérhet egy olyan pontot az esés, amikor a bróker felszólítja ügyfelét, tegyen be további készpénzt az ügyletbe (margin call), mely a kölcsön pénz fedezetét szolgálja. A lényeg tehát, hogy a veszteség nem csökkenhet egy bizonyos szint alá, mert akkor jön a brókeri felszólítás a további készpénz fedezeti rendelkezésre bocsátására. Ha az ügyfél ennek nem tesz eleget vagy nem tud eleget tenni, akkor a bróker elkezdi/elkezdheti likvidálni az ilyen módon vásárolt részvényeket, melyből elsősorban a brókerház kölcsönét elégíti ki a kamatokkal. A maradékot kapja vissza ügyfél. (berealizálta a bukót)
Európában az ilyen jellegű számlák nem elterjedtek.
Margin account működése #2/2 - firstrade.com
Ma a COR Clearing brókerház jelntette be, hogy emeli az AAPL-lel kapcsolatban alkalmazott margin requirement-et 30%-ról 60%-ra emeli. (Leegyszerűsítve tehát megemelték az ügyfelek kötelező saját tőkéjének mértékét az ügyletben.) Mivel sok ügyfél nem tudott ennek eleget tenni, a brókerek elkezdték felszámolni az ilyen pakkok egy részét, ami hatalmas eladást generált a piacon, ezért esik az ár. Az eső árban pedig aktíválódhattak olyan ügyfelek stop megbízásai is, akik ugyan más cég ügyfelei, de a nagy értékvesztéstől a megszokott módon védték tőkéjüket. Így a folyamat katalizálódott és a lavina zárásig és utána is gurult a piacon, hiszen a nap végén, az after marketben is folytatódott a papír áresése, mely  $536,47-on, -6,43%-on zárta a szerdát. A papír közel 4 éve nem esett napon belül ekkorát. 
A képet tovább rontja, hogy a chart formációk alapján kereskedők számára intő jel lehetett, hogy az ún. "halál-kereszt" formációhoz jutott nagyon közel a részvény grafikonja, amikor is az 50 napos mozgó átlag a 200 naps alá bukik.
Blogger: A cég fundamentálisan rendben van és ebben az elemzők lényegében mindegyike egyetért, bár a növekedése kétség kívül lassulni fog a következő időszakban. Kétségtelenül felmerült egy sor probléma a cég körül az elmúlt időszakban, azonban a Blogger fél/egy éves időhorizonton igen jó befektetésnek gondolja beszállni a jelenlegi extra alacsony áron a papírba. Egyenlőre nincs értelmes oka, hogy miért folytatódna, pláne tartósan, a papír esése! Ettől függetlenül lehet értelme annak a befektetői döntésnek is, hogy valaki megvárja a következő negyedéves jelentést a jövő év februárjában és csak utána vásárol. (Vélhetőleg akkor már magasabb áron.)

2012. december 4., kedd

AAPL mozaikok

Mivel kétségtelenül az Apple jelenleg a világ legnagyobb vállalata (piaci kapitalizációja alapján) és növekedése vélhetőleg még nem is állt meg, szinte mindenkinek a portfoliójában ott vannak a cég részévényei. Talán pont ezért nem is lehet csodálkozni azon, hogy a cég minden mozzanását élénk sajtó és elemzői, befektetői figyelem kíséri. Nézzünk pár információt az elmúlt időszakból.

A papír értékének emelkedése az elmúlt napokban megtorpant, de az általános piaci hangulat is felemás az amerikai tőzsdéken. A fiscal cliff tárgyalások húzzák vissza az árakat, ugyanakkor a gyenge dollár és az alacsony, illetve 0 kamat szintek pedig a kockázatosabb piacok felé nyitnak keresletet. Az elemzők többsége továbbra is emelkedésre számít.

Az Apple hatalmas liquid pénzen "ül". Kb $122 milliárd vár valamilyen felhasználásra. Elemzők szerint az összeg 2014-ig $210 milliárdig nőhet. Az általános vélemény az, hogy ez a mennyiségű pénz túl nagy ahhoz, hogy egyfajta "általános tartalék" célját szolgálja pusztán potenciális fejlesztésekhez, akvizíciókhoz, jogi költségekhez, esetleges bírósági perek megítélt kifizetéséhez. Az amerikai szaksajtóban sorra jelennek meg a találgatások, hogy a cég mikor lépi meg az egyetlen értelmesnek tűnő lépést az osztalék megemelését. A cég jelenleg $2,65 osztalékot fizet minden negyedévben részvényenként a tulajdonosoknak. Egyes piaci pletykák arról szólnak, hogy a vállalat részvényenként $30-t speciális, egyszeri osztalékot fizetne részvényeseinek még idén. Mások speciális osztalékra nem, de osztalék emelésre számítanak. Az AAPL árfolyama a múlt héten némi volatilitás mellett stagnált. A cég egyenlőre nem jelentett be semmit az osztalékkal kapcsolatban, de a spekulációk vélhetőleg nem múlnak el, hiszen az idő múlásával lényegében csak tovább nő az Apple számláin gyűlő pénz. Fontos még tudni, hogy piaci értesülések szerint az Apple pénzeit kezelő Bridgewater hedgefound (ez a nevadai Renoban bejegyzett cég állítólag jelenleg a legnagyobb hedgefound jelnleg a világon) az Apple pénzeinek javát nem az Egyesült Államokban tartja, hanem adózási szempontból optimálisabb helyszíneken. Ennek az a következménye, hogy ezeket a pénzeket hazavinni csak igyen nagy költséggel tudná, ami egy fontos ok egy nagyobb összegű spec osztalék ellen.

Pár napja röppent fel a pletyka, hogy az Apple megvenné a Twittert. Egy tegnapi elemzés azt vezeti le, hogy ennek a pletykánai miért nincs igazán értelme: a vállalat vélhetően profitálhatna a social network pioneer-ból, de ugyanakkor jelentős kockázatokat vállalna a törzs üzleti tevékenységét illetően azokban az országokban (főleg Kínában), ahol a twitter a regnáló hatalommal ellenes mozgalmak jelképe, feltéve hogy nem megy bele valami féle cenzúrázásba.

Az Egyesült Államokban jelenleg a T-Mobile az egyetlen nagy operátor, aki még nem forgalmazza az iPhone-t. Miután kiderült, hogy a DT nem adja el az amerikai leányvállalatot, bele kell húznia, hogy "Apple képessé" tegye a hálózatát és egy forgalmazási megállapodás megkötésével ne veszítsen el fontos ügyfélkört. Ennek érdekében ki kell építenie, illetve elérhetővé kell tennie az LTE hálózatot ügyfelei részére.

Mai hír, hogy december 7 és 21 között az iPhone 5 további 50 országban lesz kapható, többek között olyan nagy piacokon, mint Oroszország, Dél-Kórea vagy Brazília. A készülék kínai értékesítése december 14.-én indul. Az iPad Minié és a 4. generációs iPadé már december 7.-én. A cég nagyon számít a hatósági engedélyekre és a China Telekommal történő hivatalos megállapodásra.

2012. december 2., vasárnap

QR kódos vásárlás a dél-koreai metróban

Az Alap Blog-on találtam a lenti kis video filmet arról, hogy Dél-Koreában a kiskereskedelmi piacon 2. cég, a Tesco hogyan lett első számú szereplője az on-line kiskereskedelmi piacon! A film tanulságos. Ami szükséges hozzá: megfelelően erős verseny, kiváló logisztika és informatikai rendszerek, erős üzleti bizalom a vevő és az eladó között, megfelelő mértékű okostelefon penetráció, a lakosság kritikus tömegének átbillenése az online vásárlások tekintetében, kiváló és megfelelően hatékony ügyfélszolgálati kultúra.


Árupiaci összefoglaló

A legjobban figyelt és legnagyobb kontraktusokban kereskedett kőolaj (WTI) árfolyama majdnem 3 dollárt emelkedett a hét közepi $86 környékéről és $89 közelében zárta a hetet. Az emelkedés fő oka, hogy a héten bíztató amerikai makró adatok láttak napvilágot, továbbá a befektetők bíznak a fiscal cliff probléma kedvező lezárásában, amire vonatozóan inkább pozitív az amerikai szaksajtó.
Az amerikai gazdasági jó hangulat, a kedvező makró adatok, a folyamatosan pörgö dollár nyomda és a közel-keleti feszültségek az olaj árakat inkább felfelé tolja rövid távon (év végéig, jövő év elejéig).
Ezzel együtt is az elemzők az olaj árakat lényegesen lejebb várják jövőre. A merészebb állítások szerint az árfolyam $65-ig is le szaladhat, de a mértékadó amerikai energatikai hivatal (EIA) szerint az átlagos árfolyam lényegében a jelenlegi szintek környékén, $88-$87 szinteken lehet. Azonban azt hozzáteszi, hogy az energetikai piacon igen nagy a bizonytalanság az árak megjóslását illetően.
Blogger: az olaj árában (ha csak valamilyen extrém helyzet ki nem alakul) nem várok jelentős elmozdulást. Hosszabb távon inkább az ár esésére fogadnék.

Az amerikai földgáz ára a héten nagyot esett. A hétfőn még $4/MMBTU közeli ár $3,579-on fejezte be a hetet, ami ~10,3%-os bukás. Az esésben jelentős szerepe volt az időjárás faktornak: míg a múlt hétig a hírek a tavaji "lagymatag" télhez képest idénre nagyon kemény telet jósoltak, addig a hét elején a trend megfordult, és az előrejelzések ismét az átlagosnál melegebb időjárást helyzetek kilátásba a következő hetekre. Ez a fűtési szezonra spekulálók kedvét elvette és szinte azonnal komolyabb földgáz short pozíciók nyíltak meg, ami rendesen elkezdte lefelé tekerni az árakat. A szokásos szerdai készlet adat csak rátolt egy lapáttal, mivel a számok is magas készlet adatokat mutattak.
Blogger: a földgáz piacán most "hullanak a kések", melyeb nem érdemes belenyúlni. Érdemes kivárni, hogy meddig esik az ár. Trendforduló esetén azonban jó beszálló lehet. Véleményem szerint a gáz ára a fiskális szakadék probléma megoldását követően emelkedni fog. A földgáz az alapanyaga a műtrágya gyártásnak is, mely szintén virág korát éli világszerte (a magasabb élelmiszer árak jobban elbírják a műtrágya költségét, mellyel kezelik a talajt, amely nagyobb terméshozamokat és nagyobb árbevételt hozhat a farmereknek).

Az amerikai árupiacokon a november 16. óta emelkedő kukorica ára a hét második felére csökenni kezdett. A csütörtöki c766,38-as csúcsáról pénteken c750 körüli szintekre esett az ár. Az esés rövid távon folytatódhat, akár c650-ig. Az amerikai szaksajtó szerint az idei száraz időjárás jövőre folytatódhat. A földek előkészítése jövő évre már megkezdődött az amerikai közép keleten. Sajnos általános tapasztalat, hogy a földek szárazak. Nem tartalmaznak elegendő nedvességet, így az elvetett őszi gabona csírázása is sok helyen nehezen halad.
Blogger: a kukorica árát - ha nem is lényegesen - de a jelenlegi szinteknél lejebb várom. A trend, fel-fel csapások mellett, ereszkedő. Az ár akkor kezdhet újra felfelé tendálni, ha a jövő évi termés kilátásokat a befektetők valamiért rossznak vagy romlónak ítélik.

A nemesfémek piaci ára a héten inkább dél felé nyomultak. Az arany $1750 környéki szintekről a hét végén $1716,55-ön zárt. A szerdai nagy zuhanás oka elsősorban az amerikai pénzügyi szakadék elkerülését célzó tárgyalások sikeretelenségétől tartó piaci félelmek voltak. A Moody's figyelmeztette az amerikai kormányzatot, hogy az AAA szintű, legjobb hitelminősítés megtartásának fontos feltétele a fiskális szakadék elkerülése illetve az ezzel kapcsolatos kongresszusi tárgyalások sikeressége. Az esés után az árfolyam elindult felfelé, majd péntek nap közepén az árfolyam ismét lefelé korrigált.
Az ezüst lényegében követte az arany árának változását. A hét közepi $34,4 közeli szintekről pénteken az árfolyam $33,475-ön zárt. A fém ára YTD közel 17%-os pluszban tartózkodik a jelenlegi záróáron.
Blogger: ha hiszünk a fiskal cliff tárgyalásos megoldásában, akkor árfolyam emelkedésre lehet fogadni. Ellenkező esetben van okunk az árfolyam további esésére számítani.

A kávé ára a héten hullámvasúton közlekedett. A hetet c148,68-on kezdte, majd a hét közepére az ára c156,7-ig erősödött, ahonnan c149,88-ra zuhanva fejezte be a hetet. Az emelkedést az elemzők spekulatív vételekhez kötik, mely rövid időre ugyan emelkedést hozott a piacon, de az eső trendet nem törte meg. A kávé eséső trendjét alapvetően az okozza, hogy a nagy termelő országok termésüket rendben piacra tudták vinni és egyenlőre úgy tűnik az időjárás is megfelelő a jövő évi termés fejlődéséhez. A dél mexikói Chiapas tartományból jelentettek egy La Roya nevű, kávé cserjét támadó betegségről, ami egyenlőre más termőterületeken nem ütötte fel a fejét. Ha máshonnan is érkeznek hírek a Roya-ról, az ismét észak felé viheti a kávé árát.
Blogger: a kávé ára olyan mélyen van, hogy további esésére már nem igen lehet számítani, de jelenleg az emelkedésének sincs fundamentális oka.